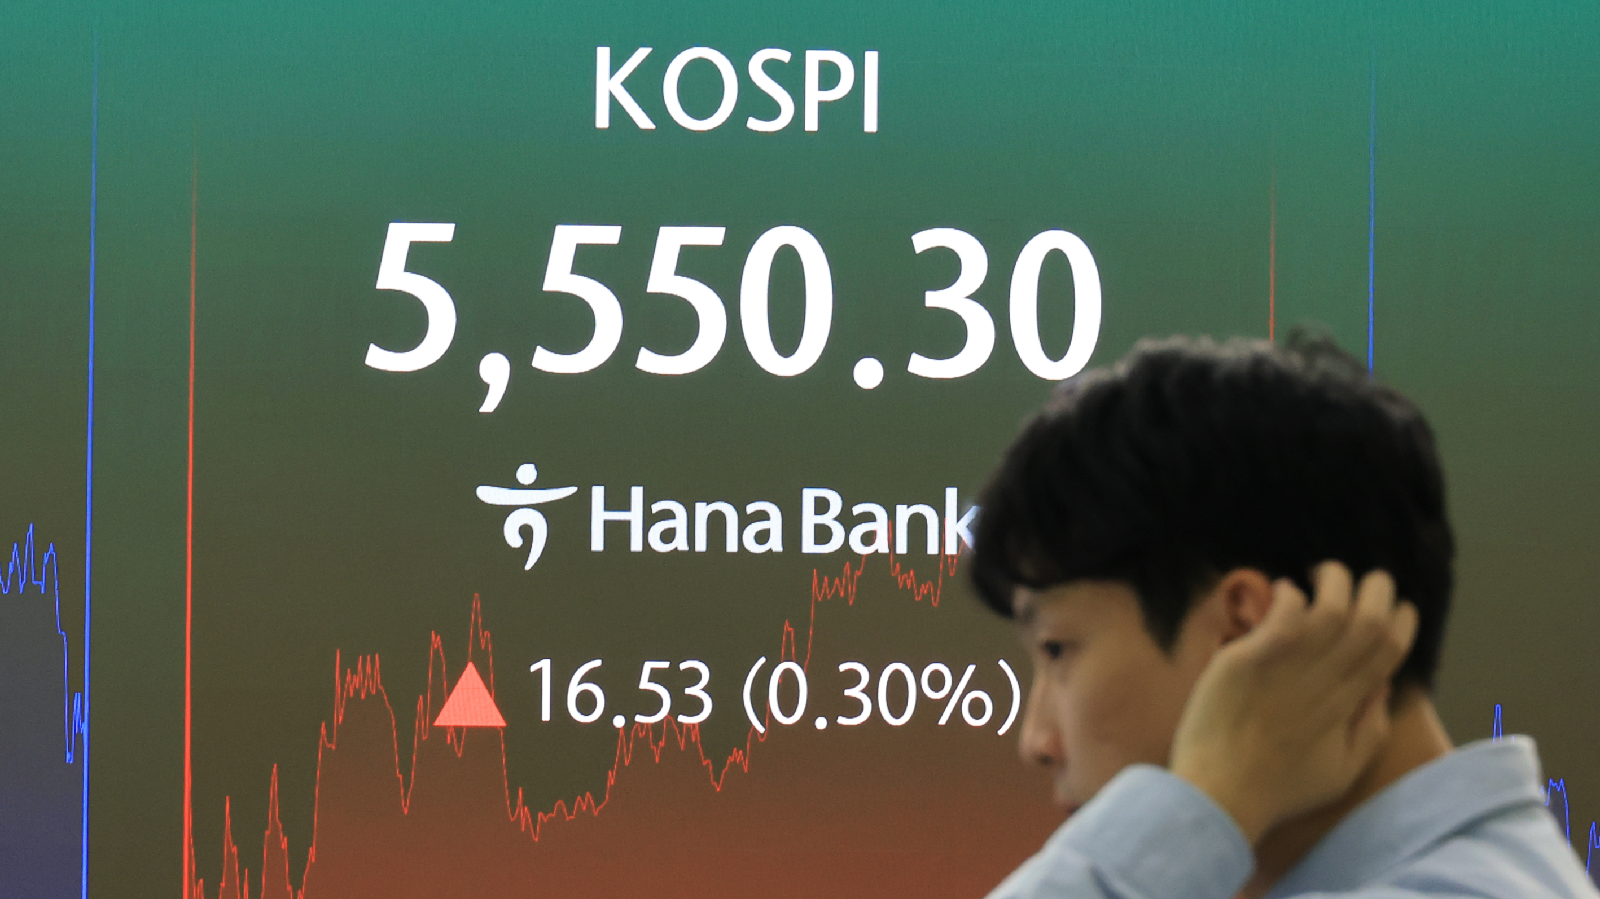
코스피 급락 여파로 삼성전자와 SK하이닉스 주가에 연동된 ELS(주가연계증권) 상품들이 잇달아 조기 상환에 실패했다. 23일 매일경제가 한국예탁결제원 세이브로 자료를 인용해 보도한 바에 따르면, 올해 3분기에만 두 종목을 기초자산으로 한 ELS가 약 4조원 어치 발행됐다.
문제의 시작은 7월이다. 코스피가 9000선을 넘긴 상황에서 증권사들은 연환산 30~40%대의 높은 쿠폰 수익률을 내걸고 삼전닉스 연계 ELS를 대거 판매했다. 그러나 코스피가 5000선까지 떨어지면서 기초자산 가격도 함께 폭락했고, 3개월 뒤 첫 평가일을 맞은 상품들이 조기 상환 조건을 충족하지 못했다.
조기 상환 실패, 얼마나 심각한가
ELS는 기초자산이 정해진 평가일에 일정 수준 이상의 가격을 기록하면 약속된 수익을 조기에 지급하는 구조 상품이다. 조건을 충족하지 못하면 만기(보통 3년)까지 기다려야 하고, 그 사이 주가가 회복되지 않으면 원금 손실 위험까지 발생한다.
미래에셋증권이 지난 7월 9일 발행한 삼성전자·SK하이닉스 연계 ELS는 첫 평가일인 이달 6일 조기 상환에 실패했다. 두 종목이 모두 최초 기준가격의 85% 이상일 때 세전 연 40.6%의 수익률을 주는 조건이었으나, 평가 당일 SK하이닉스 종가가 178만4000원으로 상환 기준인 185만8100원을 밑돌았다.
코스피200 기초자산 상품도 예외는 아니었다. 삼성증권이 7월 20일 선보인 코스피200 단독형 ELS는 지난 16일 첫 평가일에서 지수가 878.16로 마감해 기준인 972.32를 크게 밑돌았다. 서울경제는 이 상품의 경우 코스피200, 유로스톡스50, 닛케이225 등 기초지수가 모두 상환 기준을 충족해야 하는 구조였다고 설명했다.
4조원 규모의 발행, 홍콩 ELS 악몽 재현 우려
세이브로 집계에 따르면 올해 3분기 발행된 ELS 중 삼성전자 단일주 기초자산 상품은 725개, 2조544억원 규모다. SK하이닉스 기초자산 상품은 749개, 1조9450억원에 달한다. 코스피200 추종 ELS는 1881개, 5조3067억원으로 가장 규모가 큰데, 코스피200에서 삼전닉스가 차지하는 비중이 60%에 달해 사실상 두 종목의 움직임에 종속된 구조다.
7월 발행분에 이어 8~9월에 출시된 상품들도 11~12월에 첫 조기 상환 평가를 앞두고 있다. 국내 증시 회복이 늦어지면 투자금 회수가 계속 미뤄질 수 있다. 인베스트조선은 상환이 늦어질수록 증권사가 부담해야 할 누적 약정수익 지급액이 커지고, 주가가 횡보하는 국면이 길어지면 운용 부담도 확대된다고 분석했다.
투자자들에게는 2024년 홍콩 H지수 ELS 사태가 여전히 악몽으로 남아 있다. 2021년 중국 경기 호조기에 은행들이 대량 판매한 홍콩 H지수 ELS는 만기 시점에 지수가 고점 대비 60% 가까이 급락하면서 17만개 계좌에서 총 4조6000억원의 손실을 냈다. 지금의 코스피 약세가 이어진다면 같은 사태가 재발할 수 있다는 우려가 나오는 이유다.
증권사의 이해구조, 그리고 투자자 보호
증권사 입장에서 ELS는 조기 상환에 성공할 때마다 투자금의 1% 수준인 발행·판매 보수를 반복해서 챙길 수 있는 상품이다. 증시 호황기에 앞다퉈 발행에 나선 배경이다. 그러나 이런 이해구조는 시장이 급락하는 국면에서 개인 투자자에게 위험을 전가하는 결과를 낳는다.
이효섭 자본시장연구원 선임연구위원은 상품 구조와 시장 영향을 짚었다.
증권사들은 시장 변동성이 클 때 ELS 상품을 대거 발행하는 경향이 있다. 지금처럼 주가가 떨어진 상황에서는 증권사가 헤지를 위해 기초자산인 개별주를 매도하는 만큼 하락이 더 이어질 가능성도 있다.
즉, 조기 상환 실패가 단순히 개인 투자자의 손실 문제에 그치지 않고 증권사의 헤지 매도가 시장 하락을 가속하는 악순환을 만들 수 있다는 지적이다.
전문가들은 연 40%의 수익률이 제시될 때 그 이면의 조건과 위험을 반드시 확인해야 한다고 조언한다. 중앙일보는 급락장에서 물타기보다 원칙 있는 자산 배분이 중요하다는 투자 원칙을 되짚었다. 고수익 상품이 시장 호황의 산물이라는 점, 그리고 그 호황이 언제 끝날지 아무도 보장하지 못한다는 점은 투자 결정 전에 반드시 따져야 할 대목이다.
8~9월 발행 상품들의 첫 평가일이 다가오는 11~12월, 그리고 이후 3년간의 만기까지, 삼전닉스 ELS의 행보는 코스피 회복 여부와 함께 갈 수밖에 없다.
자주 묻는 질문
삼전닉스 ELS 조기 상환은 왜 실패했나요?
코스피가 6월 9000선에서 5000선으로 급락하면서 삼성전자와 SK하이닉스 주가가 함께 하락했고, 첫 평가일에 기초자산 가격이 상환 기준(기준가격의 85~90%)을 밑돌았기 때문입니다.
조기 상환에 실패하면 어떻게 되나요?
만기(보통 3년)까지 상품을 보유해야 하며, 이후 평가일에 조건을 충족하면 조기 상환됩니다. 다만 기초자산이 특정 비율 미만으로 떨어지는 녹인(knock-in)이 발생하고 만기까지 회복하지 못하면 원금 손실이 발생할 수 있습니다.
홍콩 ELS 사태와 비슷한 상황인가요?
구조적으로 유사한 위험이 있습니다. 2024년 홍콩 H지수 ELS는 17만개 계좌에서 4조6000억원의 손실을 냈으며, 현재의 삼전닉스 ELS도 코스피 약세가 길어지면 유사한 손실이 재발할 수 있다는 우려가 제기되고 있습니다.